Geld, das eigentlich für das Depot oder die Altersvorsorge gedacht ist, fließt nach der Freigabe von Online-Sportwetten häufiger in Wett-Apps. In einer US-Analyse sanken die Netto-Einzahlungen in Wertpapierdepots nach der Legalisierung um rund ein Fünftel. Besonders betroffen waren Haushalte, die schon zuvor kaum Rücklagen hatten. Die Kontobewegungen von 183.821 Haushalten zeigen, wie Wetten das Sparen für spätere Jahre verdrängen können.
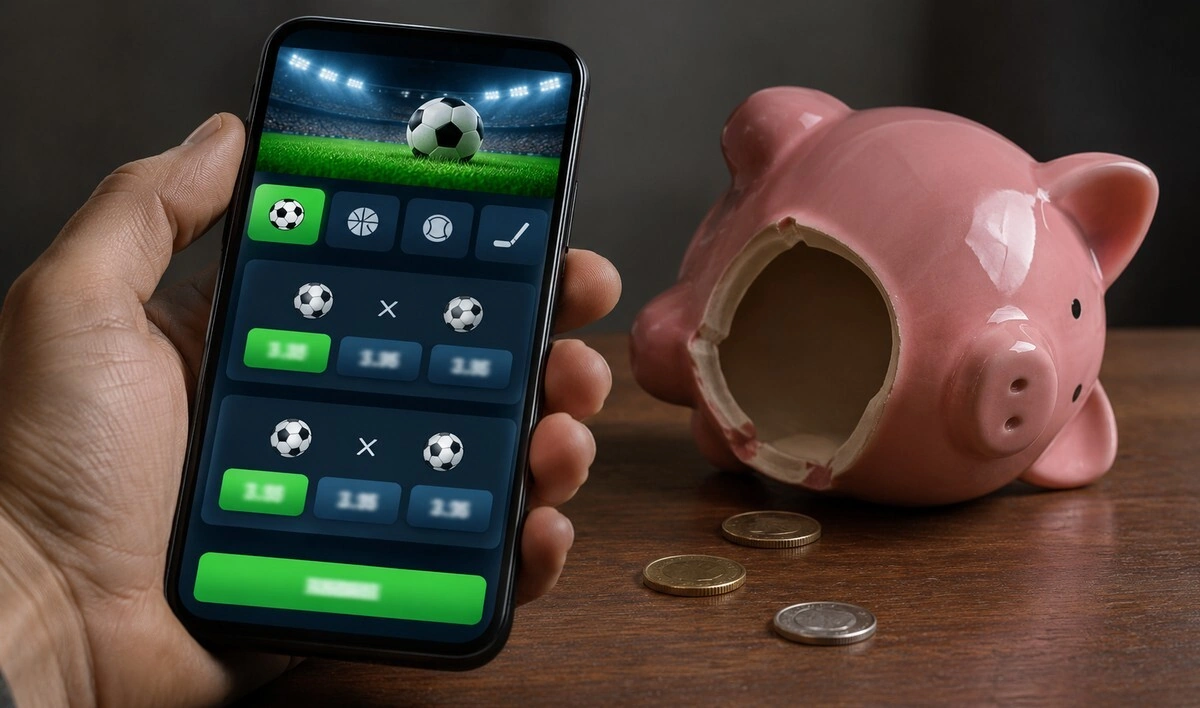
Ein Fußballspiel läuft auf dem Bildschirm, das Smartphone ist griffbereit und ein neuer Wetteinsatz braucht nur wenige Berührungen. Wie viel Geld danach für die nächste Überweisung ins Wertpapierdepot bleibt, zeigt die Wett-App dagegen nicht. Genau an dieser unsichtbaren Verschiebung setzt eine Untersuchung amerikanischer Wirtschaftswissenschaftler an. Ihre Ergebnisse legen nahe, dass viele Nutzer ihren Einsatz nicht aus einem festen Freizeitbudget bezahlen, sondern dafür Geld zurückhalten, das sonst längerfristig angelegt worden wäre.
Für die im Journal of Financial Economics veröffentlichten Untersuchung werteten Scott R. Baker, Justin Balthrop, Mark J. Johnson, Jason D. Kotter und Kevin Pisciotta zahlreiche alltägliche Geldbewegungen aus. Die Forscher verglichen, wie sich Überweisungen zu Wettanbietern, Einzahlungen in Depots, Konsumausgaben und Schulden entwickelten. Entscheidend war dabei der Zeitpunkt, zu dem Online-Sportwetten in verschiedenen amerikanischen Bundesstaaten legal wurden. So konnten sie die Veränderungen der Haushaltsfinanzen im Umfeld der neuen Wettmöglichkeiten untersuchen, statt sich allein auf Selbstauskünfte der Spieler zu verlassen.
Nach der Legalisierung gingen die Netto-Einzahlungen in Wertpapierdepots im Durchschnitt um etwa 20 Prozent zurück. Gemeint sind Einzahlungen abzüglich Auszahlungen, also der Geldstrom zu den Anlagen und nicht ein Verlust durch fallende Börsenkurse. Besonders stark fiel die Veränderung bei häufigen Wettern aus: Ihre Depot-Einzahlungen sanken um 56 Prozent. Gerade diese Gruppe verlagerte damit einen erheblichen Teil ihres bisher für Investitionen verfügbaren Geldes in den kurzfristigen Nervenkitzel der Wettplattformen.
Die Forscher beziffern die Verschiebung bei häufigen Wettern auch anders: Für jeden Dollar, den diese Nutzer in Online-Wett-Apps einzahlten, gingen ihre Einzahlungen in längerfristige Anlagen um rund 20 Cent zurück. Das ist eine statistische Beziehung zwischen zwei Geldströmen und weder die Verlustquote einer einzelnen Wette noch der Betrag, den jeder Spieler persönlich weniger spart. Wer beispielsweise viel Geld einsetzt und einen Teil später zurückgewinnt, hat deshalb nicht automatisch denselben Rückgang seines Vermögens. Für die Haushaltsrechnung zählt, dass das regelmäßige Geld für das Depot im untersuchten Zeitraum seltener dort ankam.
Unter den ausgewerteten Anlagen befanden sich klassische Wertpapierdepots und automatisierte Anlagekonten, die häufig dem langfristigen Vermögensaufbau dienen. Solche Überweisungen stehen für einen anderen Zweck als der Einsatz auf das nächste Tor: Sie verteilen die finanzielle Vorsorge über viele Jahre. Wer diese Zahlungen aussetzt, verzichtet nicht nur auf einen aktuell investierten Betrag, sondern möglicherweise auch auf spätere Erträge. Die Analyse misst allerdings in erster Linie Kontobewegungen; sie berechnet keine endgültigen Rentenlücken einzelner Haushalte.
Naheliegend wäre gewesen, dass zusätzliche Sportwetten andere Ausgaben für Freizeit und Unterhaltung verdrängen. Schließlich konkurrieren Konzertkarten, Restaurantbesuche und Glücksspiele um denselben frei verfügbaren Teil des Einkommens. Im Datensatz zeigte sich jedoch ein anderes Muster: Traditionelle Glücksspiele und gewöhnlicher Konsum gingen nach der Freigabe der mobilen Wetten nicht entsprechend zurück. Statt weniger auszugehen und dafür zu tippen, schränkten viele Haushalte ihre finanziellen Rücklagen ein.
Bei regelmäßigen Wettern fanden die Wissenschaftler sogar zusätzliche Ausgaben in Bereichen, die eng mit Sportveranstaltungen verbunden sind. Dazu zählen Restaurants, Bars und Kabel- beziehungsweise Fernsehangebote. Gemeinsames Zuschauen, Essen und Wetten können sich gegenseitig ergänzen, sodass zum Einsatz in der App weitere Kosten kommen. Eine Sportwette ist dann nicht bloß eine neue Alternative zum bisherigen Freizeitprogramm, sondern Teil eines teureren Abends.
Diese Beobachtung erklärt, weshalb ein Blick allein auf die Wettkonten die Folgen unterschätzen kann. Dort erscheinen Einzahlungen und mögliche Gewinne, aber nicht die geringeren Überweisungen zum Depot oder der gleichzeitig höhere Rechnungsbetrag im Lokal. Von einem bloßen Austausch innerhalb des Vergnügungsbudgets kann bei den betroffenen Haushalten daher keine Rede sein. Das Team beschreibt eine Kombination aus zusätzlichem Konsum und sinkender Sparneigung, die besonders bei knappen Geldreserven spürbar wird.
Sportwetten besitzen eine Eigenschaft, die sie von vielen anderen Freizeitkäufen unterscheidet: Der Einsatz ist mit der Aussicht verbunden, später mehr Geld zurückzubekommen. Wer sich gut mit Mannschaften, Verletzungen oder Spielergebnissen auskennt, kann daraus einen vermeintlichen Informationsvorsprung ableiten. Justin Balthrop von der University of Nebraska–Lincoln beschreibt genau diese Selbstüberschätzung als eine mögliche Triebkraft des Wettverhaltens. Kenntnis eines Sports und die Fähigkeit, dauerhaft bessere Quoten als der Wettmarkt zu finden, sind allerdings verschiedene Dinge.
Auch Jason Kotter von der Brigham Young University warnt vor der Vorstellung, Sportwissen mache aus einer Wett-App eine verlässliche Geldanlage. Über einen Zeitraum von sechs Monaten oder länger erreiche laut seiner Einordnung nur ein winziger Teil der Spieler überhaupt die Gewinnschwelle. Einzelne hohe Gewinne können besonders im Gedächtnis bleiben, während viele kleinere verlorene Einsätze verteilt über Wochen weniger auffallen. Wer das mögliche große Plus betrachtet, bewertet den Einsatz womöglich eher wie eine Investition als wie eine Ausgabe für Unterhaltung.
Hinzu kommt die Einschätzung anderer Geldanlagen: Nach den Untersuchungen vergleichen manche Nutzer die Chancen am Wettmarkt offenbar mit ihren Erwartungen an Aktienrenditen. Wenn traditionelle Investitionen wenig attraktiv erscheinen, kann das Versprechen eines schnellen Treffers an Bedeutung gewinnen. Eine verwandte Frage behandelt die Untersuchung zum steigenden Interesse am Glücksspiel in wirtschaftlich schlechten Zeiten. Für die aktuelle Analyse ist vor allem wichtig, dass Wetten und Sparen in den Entscheidungen mancher Haushalte miteinander konkurrieren.
Am stärksten reagierten Haushalte, die bereits vor der Legalisierung geringe Ersparnisse hatten. Bei ihnen trifft jede unterlassene Einzahlung eine ohnehin dünne Reserve, die für unerwartete Rechnungen oder spätere Anschaffungen gebraucht werden könnte. Häufige Wetter verfügten im untersuchten Datensatz im Vergleich zu anderen Haushalten tendenziell über niedrigere Einkommen und kleinere Anlagebestände. Zugleich waren sie stärker mit Kreditkartenschulden belastet, was die Folgen zusätzlicher Ausgaben verschärfen kann.
Die Belastung endet nicht beim entgangenen Sparbetrag. Das Forscherteam beobachtete bei intensiven Wettern auch häufiger eine Zunahme von Verbraucherschulden. Wenn Einsätze, laufende Ausgaben und Kreditraten aus demselben Einkommen bezahlt werden, verringert sich der verfügbare Puffer schnell. Schulden können anschließend weitere Kosten verursachen, während die Möglichkeit sinkt, neue Rücklagen aufzubauen. Besonders riskant ist diese Verbindung aus häufigen Einsätzen und begrenztem finanziellen Spielraum.
Ein hohes Gehalt schützt dabei nicht grundsätzlich vor derselben Situation. Balthrop spricht von Haushalten, deren Budget bereits durch bestehende Ausgaben stark gebunden ist: Auch bei gutem Einkommen bleibt dann nach Miete, Verpflichtungen und alltäglichem Konsum wenig frei verfügbares Geld. Die Forscher verwenden dafür den Begriff einer budgetären Einschränkung. Für die Anfälligkeit zählt damit nicht allein, wie viel monatlich hereinkommt, sondern auch, welcher Betrag tatsächlich für unerwartete Kosten oder Altersvorsorge übrig bleibt.
Die Auswertung umfasst 183.821 amerikanische Haushalte und mehr als vier Millionen Beobachtungen auf Quartalsebene. Online-Sportwetten wurden in den untersuchten 26 Bundesstaaten zwischen 2018 und 2023 zu unterschiedlichen Zeitpunkten zugelassen. Die Wirtschaftswissenschaftler nutzten diese zeitliche Staffelung, um die Veränderungen in bereits geöffneten Wettmärkten mit Entwicklungen an Orten zu vergleichen, an denen die Freigabe später erfolgte. Dieses Verfahren wird als Differenz-von-Differenzen-Analyse bezeichnet und soll allgemeine wirtschaftliche Trends von den Folgen der neuen Wettangebote trennen.
Ein zusätzlicher Vergleich macht das Ergebnis anschaulich. Das Team betrachtete auch den Verkaufsstart von Konzertkarten für die Eras-Tour von Taylor Swift als Beispiel einer plötzlich stark nachgefragten Freizeitaktivität. Dort stiegen zwar die Ausgaben für Unterhaltung, doch ein entsprechender Rückgang der Investitionseinzahlungen oder eine vergleichbare Verschiebung bei Krediten ließ sich nicht feststellen. Damit spricht ein Teil der Kontrollanalysen dafür, dass der beobachtete Verzicht auf Sparen mit den besonderen Eigenschaften von Sportwetten zusammenhängt und nicht mit jeder neuen Konsummöglichkeit gleichermaßen entsteht.
Dennoch bleiben die Erkenntnisse auf den untersuchten Rahmen begrenzt. Die Daten stammen aus den USA und bilden Geldbewegungen der erfassten Haushalte ab, nicht sämtliche Vermögenswerte oder jede betriebliche Altersversorgung. Eine gesetzliche Freigabe als natürliches Experiment erlaubt belastbarere Vergleiche als eine einfache Umfrage, ersetzt aber keine zufällige Zuteilung einzelner Menschen zum Wetten. Unterschiede zwischen Staaten, Haushalten und den beobachtbaren Konten müssen bei der Deutung berücksichtigt werden.
Für Justin Balthrop ist gerade die lange Verzögerung der möglichen Folgen ein Grund zur Sorge. Geld, das heute nicht gespart wird, fehlt womöglich erst beim Immobilienkauf, bei einer unerwarteten Belastung oder im Ruhestand. In einer Mitteilung der University of Nebraska–Lincoln verweist er deshalb auf soziale Kosten, die sich seiner Einschätzung nach erst in 20 bis 30 Jahren deutlich zeigen könnten. Diese Zeitspanne ist eine Prognose des Forschers und keine bereits über Jahrzehnte gemessene Entwicklung.
Balthrop fordert keinen vollständigen Rückzug aus legalen Sportwetten, sondern zusätzliche Schutzmaßnahmen. Eine politische Abwägung müsse neben Steuereinnahmen auch mögliche Verluste an finanzieller Stabilität einbeziehen, vor allem bei Menschen mit geringem Geldpolster. Andere Untersuchungen behandeln den Zusammenhang legaler Sportwetten mit Diebstählen und Gewaltdelikten. Die vorliegende Untersuchung ergänzt diese Debatte um eine weniger sichtbare Belastung: ausbleibende Beiträge zu den eigenen Rücklagen.
Welche Leitplanken am besten wirken, wurde mit dieser Datenauswertung nicht getestet. Bei der Diskussion über Wetten und ihre Folgen muss daher zwischen beobachteten finanziellen Veränderungen und denkbaren Gegenmaßnahmen unterschieden werden. Auch auf Deutschland lassen sich die amerikanischen Beträge nicht unmittelbar übertragen, weil sich Marktregeln, Haushaltsfinanzen und Sparformen unterscheiden. Für eine vergleichbare Aussage wären hiesige Konto- und Depotbewegungen vor und nach Änderungen des Wettangebots erforderlich.
Journal of Financial Economics, Gambling away stability: Sports betting’s impact on vulnerable households; doi:10.1016/j.jfineco.2026.104330
University of Nebraska–Lincoln, Nebraska study reveals hidden financial costs of online sports betting
Brigham Young University, Legalization of sports betting has led to households saving significantly less money
Mit KI-Unterstützung erstellt
Wählen Sie Forschung und Wissen bei Google als bevorzugte Quelle oder folgen Sie uns per RSS-Feed.